Facturation électronique
Quelles obligations pour votre entreprise en 2026 et 2027 ?Depuis le 1er septembre 2026, la réforme de la facturation électronique est entrée dans sa phase opérationnelle. Sociétés, entrepreneurs individuels, professions libérales sont susceptibles d'être concernés. Qui doit déjà recevoir ou émettre des factures électroniques ? Qu'est-ce que l'e-reporting ? Quelles conséquences pour les sites de vente en ligne ? Voici les principales règles à connaître et les démarches à anticiper.
La facturation électronique est entrée en vigueur le 1er septembre 2026
La réforme de la facturation électronique est désormais une réalité pour les entreprises françaises.
Depuis le 1er septembre 2026, toutes les entreprises entrant dans le champ de la réforme doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent, en outre, déjà les émettre sous forme électronique et satisfaire à leurs obligations de transmission de données à l'administration.
Les PME et micro-entreprises bénéficieront d'une année supplémentaire pour l'émission : leur obligation débutera le 1er septembre 2027.
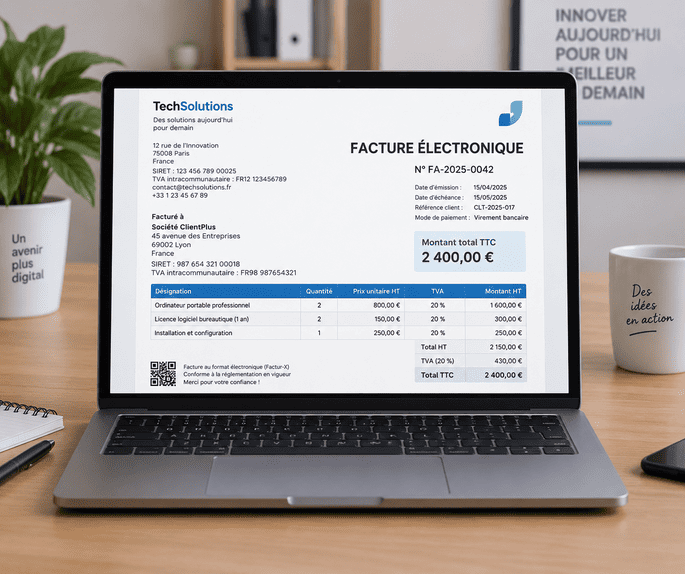
Cette réforme ne consiste toutefois pas simplement à remplacer une facture papier par un fichier PDF. Elle modifie en profondeur le circuit de facturation entre professionnels.
L'article 289 bis du Code général des impôts prévoit désormais, pour les opérations entrant dans son champ d'application, que l'émission, la transmission et la réception des factures s'effectuent sous forme électronique et par l'intermédiaire d'une plateforme agréée.
Êtes-vous concerné par la facturation électronique ?
Le champ d'application est très large.
La réforme concerne les entreprises établies en France et assujetties à la TVA, quelle que soit notamment leur forme juridique : société, entrepreneur individuel, profession libérale.
Une confusion doit ici être évitée : être assujetti à la TVA ne signifie pas nécessairement payer ou facturer effectivement de la TVA.
Ainsi, un micro-entrepreneur bénéficiant de la franchise en base de TVA peut parfaitement être concerné par la réforme. L'administration fiscale confirme expressément que les entreprises bénéficiant de cette franchise restent concernées par la facturation électronique.
En revanche, certaines opérations bénéficiant d'une exonération de TVA sont exclues du champ de la facturation électronique. Il convient donc, dans les situations particulières, d'examiner non seulement la forme de l'entreprise, mais également la nature exacte de son activité et des opérations réalisées.
Quel calendrier pour votre entreprise ?
Le calendrier peut être résumé simplement :
| Échéance | Réception des factures électroniques | Émission des factures électroniques et e-reporting |
| 1er septembre 2026 | Toutes les entreprises concernées | Grandes entreprises et ETI |
| 1er septembre 2027 | Toutes les entreprises concernées | PME et micro-entreprises |
Pour une TPE, une petite société ou un entrepreneur individuel, 2027 ne doit donc pas être considérée comme la seule date à retenir.
Depuis le 1er septembre 2026, ces structures doivent déjà être en capacité de recevoir les factures électroniques de leurs fournisseurs soumis à l'obligation d'émission.
En pratique, c'est notamment le cas des factures pouvant provenir de grandes entreprises ou d'ETI : fournisseurs d'énergie, télécommunications, matériels ou autres prestataires.
Une facture PDF envoyée par e-mail est-elle encore suffisante ?
Non, lorsqu'une opération relève de l'obligation de facturation électronique.
La confusion est fréquente : une facture créée sous Word ou un logiciel de facturation, convertie en PDF puis envoyée par e-mail est certes dématérialisée, mais elle ne constitue pas nécessairement une facture électronique au sens de la nouvelle réglementation.
La facture électronique doit respecter une forme électronique normalisée, contenir les données requises sous une forme exploitable et emprunter le circuit prévu par la réforme.
Cela ne signifie pas nécessairement qu'une entreprise doit abandonner son logiciel actuel.
Un logiciel de facturation, un ERP ou une autre solution de gestion pourra continuer à être utilisé dès lors qu'il permet de fonctionner avec le nouveau dispositif, notamment au travers d'une plateforme agréée.
Le bon réflexe consiste donc à vérifier auprès de son éditeur de logiciel, expert-comptable ou prestataire si la solution actuellement utilisée est compatible avec la réforme.
À quoi sert la plateforme agréée ?
La plateforme agréée devient un acteur central du nouveau système.
Chaque entreprise concernée doit disposer d'une plateforme permettant notamment de recevoir et, lorsqu'elle y est tenue, d'émettre ses factures électroniques, ainsi que d'assurer la transmission des données requises.
L'administration fiscale a publié la liste officielle des plateformes agréées.
Un annuaire central de la facturation électronique permet parallèlement d'identifier l'entreprise destinataire et l'adresse électronique de facturation associée.
Pour une PME ou une TPE, la question pratique est donc moins « comment fabriquer moi-même une facture électronique ? » que :
Mon outil de facturation et la plateforme que j'utilise me permettent-ils de respecter automatiquement mes nouvelles obligations ?
Qu'est-ce que l'e-reporting ?
La réforme ne s'arrête pas aux factures échangées entre deux entreprises françaises.
Certaines opérations qui ne relèvent pas de la facturation électronique doivent néanmoins faire l'objet d'une transmission de données à l'administration fiscale, communément appelée e-reporting.
C'est notamment le cas de certaines opérations réalisées :
- avec des particuliers ;
- avec des opérateurs établis à l'étranger ;
- dans le cadre de certaines opérations internationales telles que des exportations ou opérations intracommunautaires.
Cette distinction est essentielle.
Une entreprise peut donc parfaitement être concernée à la fois par la facturation électronique et par l'e-reporting, selon la nature de ses clients et de ses opérations.
Commerçants et sites de vente en ligne : quelles conséquences ?
Les entreprises de commerce et de e-commerce constituent un bon exemple.
Prenons un site internet français qui vend ses produits à plusieurs catégories de clients.
Lorsqu'il vend à une entreprise française assujettie à la TVA, l'opération peut relever de la facturation électronique.
Lorsqu'il vend à un consommateur particulier, il ne s'agit pas du même circuit : les opérations B2C concernées relèvent du mécanisme de transmission des données de transaction à l'administration.
Enfin, certaines ventes réalisées avec des clients situés à l'étranger peuvent également relever du e-reporting.
Pour un commerçant ou un site e-commerce, la difficulté sera donc notamment de s'assurer que ses outils sont capables de qualifier correctement chaque flux : professionnel ou particulier ; France ou étranger ; facturation électronique ou e-reporting.
Plus le volume de transactions est important, plus l'automatisation de cette qualification devient essentielle.
Une entreprise utilisant simultanément un site marchand, un logiciel de caisse, un logiciel comptable et un outil de facturation a donc intérêt à vérifier rapidement que ces différents outils peuvent communiquer correctement.
Quelles conséquences pour les entrepreneurs individuels ?
Le passage à la facturation électronique ne dépend pas du choix entre société et entreprise individuelle.
Un entrepreneur individuel peut donc être concerné au même titre qu'une SAS ou une SARL.
Il en va de même du micro-entrepreneur, y compris lorsqu'il bénéficie de la franchise en base et continue à faire apparaître sur ses factures la mention :
« TVA non applicable, art. 293 B du CGI ».
Pour beaucoup de petites entreprises, le calendrier est donc le suivant :
- depuis le 1er septembre 2026 : être en capacité de recevoir des factures électroniques ;
- au 1er septembre 2027 : être en capacité d'en émettre et de respecter les obligations de e-reporting applicables.
La petite taille de l'activité ou l'absence de TVA effectivement facturée ne permet donc pas, à elle seule, d'écarter la réforme.
Les mentions obligatoires des factures évoluent également :
La réforme entraîne également une évolution du contenu des factures.
Quatre nouvelles informations doivent notamment être prévues :
- le numéro SIREN du client ;
- la catégorie de l'opération : livraison de biens, prestation de services ou combinaison des deux ;
- l'adresse complète de livraison, lorsqu'elle est différente de l'adresse de facturation ;
- le cas échéant, la mention relative à l'option pour le paiement de la TVA d'après les débits. (economie.gouv.fr)
Il est donc utile de vérifier non seulement le mode de transmission des factures, mais également les modèles de factures eux-mêmes et les données clients enregistrées dans les logiciels de l'entreprise.
Que risque une entreprise qui ne respecte pas ses obligations ?
La réforme est assortie de sanctions.
Dans sa rédaction applicable en 2026, l'article 1737 du Code général des impôts prévoit notamment que le non-respect de l'obligation d'émission d'une facture sous forme électronique est sanctionné par une amende de 50 euros par facture, dans la limite de 15 000 euros par année civile. Des sanctions supplémentaires peuvent être encourues lorsque le manquement persiste après intervention de l'administration.
Le texte prévoit toutefois un mécanisme de tolérance pour certaines premières infractions lorsqu'elles sont spontanément régularisées ou corrigées dans les trente jours suivant une première demande de l'administration.
Au-delà de la sanction fiscale, une mauvaise préparation peut surtout entraîner des difficultés beaucoup plus concrètes : factures non reçues, retards de traitement, données clients incomplètes ou perturbation des processus comptables.
Que faut-il faire dès maintenant ?
Pour les entreprises qui n'ont pas encore finalisé leur adaptation, plusieurs vérifications peuvent être réalisées sans attendre :
- Identifier ses flux : professionnels, particuliers, France et étranger.
- Vérifier son assujettissement et son régime de TVA, notamment en cas de franchise en base.
- Vérifier sa capacité à recevoir dès maintenant des factures électroniques.
- Identifier la plateforme agréée utilisée par l'entreprise.
- Interroger l'éditeur de son logiciel de facturation ou de comptabilité sur sa compatibilité avec le dispositif.
- Vérifier les données clients, notamment les numéros SIREN et adresses.
- Adapter les modèles de factures aux nouvelles mentions obligatoires.
- Pour les PME et micro-entreprises, préparer dès maintenant l'échéance du 1er septembre 2027.
Pour une entreprise qui se crée aujourd'hui, il paraît également pertinent de choisir directement des outils compatibles avec la réforme plutôt que de mettre en place une organisation qui devra être modifiée quelques mois plus tard.
Facturation électronique : une réforme fiscale, mais aussi un enjeu d'organisation de l'entreprise
La facturation électronique est souvent présentée comme une réforme essentiellement technique ou comptable.
Ses conséquences dépassent pourtant la seule comptabilité.
Le processus de facturation intervient directement dans la relation contractuelle entre l'entreprise et ses clients, dans le suivi des créances et des échéances de paiement et, lorsque la facture demeure impayée, dans la constitution des éléments nécessaires à son recouvrement.
Une entreprise qui adapte aujourd'hui son organisation a donc intérêt à ne pas examiner uniquement la conformité technique de son logiciel, mais plus largement l'ensemble de son processus contractuel et de facturation : devis, bons de commande, conditions générales, factures, délais de paiement, relances et recouvrement des impayés.
C'est précisément dans cette articulation entre organisation de l'entreprise, contrats commerciaux et sécurisation des paiements que l'accompagnement juridique du dirigeant peut prendre tout son sens.
Vous avez une question sur la facturation de votre entreprise, vos contrats commerciaux ou le recouvrement d'une facture impayée ?
Le présent article, mis à jour au 13 septembre 2026, présente les principales règles applicables de manière générale. La situation d'une entreprise doit être appréciée au regard de son activité, de son régime de TVA et de la nature de ses opérations.